·
 Laura Bergmann
· 13 Min. Lesezeit
Auto leasen als Azubi: Voraussetzungen, Kosten und Alternativen
Auch während der Ausbildung kannst du ein Auto leasen. Entscheidend sind deine Bonität, ein tragbares Budget und Vertragsbedingungen, die zu deiner Lebensplanung passen.
Ja, Auto-Leasing für Azubis ist grundsätzlich möglich, auch wenn du während deiner Ausbildung noch kein hohes Einkommen hast. Ob du einen Vertrag bekommst, hängt vor allem von deiner Bonität, deinen regelmäßigen Einnahmen und den Anforderungen des Leasinggebers ab. Entscheidend ist außerdem, ob du dir die gesamten Fahrzeugkosten über die vereinbarte Laufzeit leisten kannst.
Welche Voraussetzungen gelten beim Leasing während der Ausbildung?
Eine Ausbildung ist kein grundsätzlicher Ausschlussgrund für einen Leasingvertrag. Allerdings prüfen Leasinggesellschaften vor der Zusage, ob du deine finanziellen Verpflichtungen voraussichtlich erfüllen kannst. Dabei spielen dein Einkommen, bestehende Ausgaben und deine bisherige Zahlungshistorie eine Rolle.
Typische Voraussetzungen sind:
- Volljährigkeit: Die meisten Anbieter setzen ein Mindestalter von 18 Jahren voraus.
- Regelmäßiges Einkommen: Deine Ausbildungsvergütung sollte ausreichend hoch und nachweisbar sein.
- Ausreichende Bonität: Eine SCHUFA-Auskunft oder eine andere Bonitätsprüfung gehört häufig zum Antragsverfahren.
- Wohnsitz in Deutschland: Viele Leasinggesellschaften verlangen einen deutschen Wohnsitz.
- Passende Vertragsdauer: Die verbleibende Ausbildungszeit und deine berufliche Perspektive können bei der Entscheidung berücksichtigt werden.
Eine einheitliche gesetzliche Mindesteinkommensgrenze für Leasingverträge gibt es nicht. Deshalb kann ein Anbieter deinen Antrag ablehnen, während ein anderer unter bestimmten Voraussetzungen zustimmt. Die Anforderungen solltest du möglichst vor einer verbindlichen Antragstellung klären.
Wenn du noch 17 Jahre alt bist, kannst du einen Leasingvertrag mit laufenden Zahlungsverpflichtungen grundsätzlich nicht ohne Weiteres selbstständig wirksam abschließen. Nach § 107 BGB benötigen beschränkt geschäftsfähige Minderjährige bei rechtlich nachteiligen Erklärungen die Einwilligung ihrer gesetzlichen Vertreter. Unabhängig davon können Leasinggesellschaften eigene Altersgrenzen festlegen.
Bonitätsprüfung: Reicht dein Ausbildungsgehalt aus?
Für den Leasinggeber zählt nicht allein die Höhe deiner Ausbildungsvergütung. Er möchte einschätzen, ob du deine monatlichen Verpflichtungen während der gesamten Vertragslaufzeit zuverlässig erfüllen kannst. Dafür werden häufig Einkommensnachweise, laufende finanzielle Verpflichtungen und Auskunfteidaten berücksichtigt.
Die SCHUFA kann Auskunft über deine bisherige Zahlungshistorie geben. Ein positiver Score führt allerdings nicht automatisch zu einer Zusage. Umgekehrt bedeutet ein geringes Ausbildungsgehalt nicht zwangsläufig, dass jeder Anbieter deinen Antrag ablehnt.
Bei Azubis kommt eine Besonderheit hinzu: Der Ausbildungsvertrag ist zeitlich begrenzt. Läuft dein Leasingvertrag deutlich länger als die Ausbildung, kann die unklare Einkommenssituation danach ein zusätzliches Risiko darstellen. Eine mögliche Übernahme durch deinen Ausbildungsbetrieb ist deshalb hilfreich, sollte aber erst dann als sichere Grundlage gelten, wenn sie verbindlich vereinbart wurde.
Was kannst du tun, wenn dein Leasingantrag abgelehnt wird?
Wurde dein Leasingantrag abgelehnt, bedeutet das nicht automatisch, dass Leasing während deiner Ausbildung grundsätzlich ausgeschlossen ist. Frage zunächst beim Leasinggeber nach, welche Voraussetzungen du nicht erfüllt hast. Kontrolliere außerdem deine gespeicherten SCHUFA-Daten auf mögliche Fehler.
Liegt die Ablehnung an deinem Einkommen, kann ein günstigeres Fahrzeug mit niedrigerer monatlicher Gesamtbelastung infrage kommen. Manche Anbieter akzeptieren zudem eine Bürgschaft oder einen zusätzlichen Vertragspartner. Das solltest du vor einem erneuten Antrag klären. Auch bei einem Auto-Abo musst du allerdings mit Bonitätsprüfungen und möglichen Altersbeschränkungen rechnen.
Welche Unterlagen brauchst du für den Antrag?
Welche Dokumente verlangt werden, hängt vom Anbieter und vom gewählten Fahrzeug ab. Eine vollständige Vorbereitung kann Rückfragen vermeiden und macht deine finanzielle Situation nachvollziehbar. Häufig benötigst du folgende Unterlagen:
- Personalausweis oder Reisepass zur Identitätsprüfung
- gültigen Ausbildungsvertrag mit Angaben zur Vergütung und Ausbildungsdauer
- aktuelle Gehaltsabrechnungen
- gegebenenfalls Nachweise über weitere regelmäßige Einnahmen
- Angaben zu Miete, Krediten und anderen laufenden Verpflichtungen
- gegebenenfalls Unterlagen einer bürgenden oder mitverpflichteten Person
Ein Führerscheinnachweis kann spätestens vor der Fahrzeugübergabe erforderlich sein. Falls du dich noch in der Probezeit deiner Ausbildung befindest, solltest du das ebenfalls offen angeben. Einzelne Anbieter können dies bei der Bonitätsentscheidung berücksichtigen.
Können deine Eltern beim Leasingvertrag helfen?
Reicht deine eigene Bonität nicht aus, kommt bei manchen Leasinggesellschaften eine zusätzliche Absicherung infrage. Beispielsweise können deine Eltern oder andere geeignete Personen als Bürgen auftreten. Ob diese Möglichkeit angeboten wird, entscheidet der jeweilige Leasinggeber.
Eine Bürgschaft bedeutet, dass eine weitere Person unter den vereinbarten Voraussetzungen für deine Verbindlichkeiten einsteht. Davon zu unterscheiden ist ein gemeinsamer Leasingvertrag, bei dem mehrere Personen selbst Vertragspartner sind. Umfang und Voraussetzungen der Haftung können sich erheblich unterscheiden.
Auch eine höhere Sonderzahlung oder zusätzliche Kaution kann bei einzelnen Anbietern eine Rolle spielen. Solche Sicherheiten ersetzen eine ausreichende Bonität jedoch nicht automatisch. Prüfe deshalb, welche Form der Absicherung überhaupt akzeptiert wird.
Was kostet ein Leasingauto für Auszubildende wirklich?
Eine niedrige Leasingrate bedeutet nicht automatisch, dass das Fahrzeug günstig ist. Gerade mit begrenztem Ausbildungsgehalt solltest du sämtliche Kosten betrachten, die während der Nutzung entstehen können. Dazu gehören regelmäßige Ausgaben ebenso wie einmalige Zahlungen und mögliche Nachforderungen.
| Kostenart | Worauf du achten solltest |
|---|---|
| Leasingrate | Monatliche Zahlung für die vertraglich vereinbarte Fahrzeugnutzung |
| Sonderzahlung | Einmaliger Betrag, der die laufende Rate reduzieren kann |
| Überführung und Zulassung | Je nach Angebot zusätzliche Kosten bei Vertragsbeginn |
| Versicherung | Kfz-Haftpflicht sowie häufig vorgeschriebene Vollkaskoversicherung |
| Kfz-Steuer | Abhängig von Fahrzeug und Vertragsbedingungen |
| Kraftstoff oder Strom | Laufende Kosten entsprechend deiner tatsächlichen Nutzung |
| Wartung und Verschleiß | Inspektionen, Reifen und weitere Arbeiten je nach Leistungsumfang |
| Rückgabe | Mögliche Forderungen bei Mehrkilometern oder übermäßiger Abnutzung |
Gerade als Fahranfänger solltest du die Versicherungskosten für dein Wunschfahrzeug vor Vertragsabschluss vergleichen. Der ADAC nennt die Zweitwagenregelung der Eltern als eine Möglichkeit für günstigere Einstufungen. Ob das bei einem Leasingfahrzeug möglich ist, hängt von den Bedingungen des Leasinggebers und der Versicherung ab. Wichtig ist, dass alle regelmäßigen Fahrer korrekt angegeben werden.
Beim Leasing wird außerdem häufig eine Vollkaskoversicherung verlangt. Prüfe, ob darin bereits eine GAP-Deckung enthalten ist. Diese kann bei Diebstahl oder Totalschaden die Differenz zwischen der Kaskoentschädigung und einer höheren offenen Forderung des Leasinggebers abdecken. Ob und in welchem Umfang das gilt, steht in den Versicherungsbedingungen.
Vergleiche außerdem nur Angebote mit ähnlicher Laufzeit, Kilometerleistung und Ausstattung. Eine vermeintlich günstigere Rate kann beispielsweise auf einer höheren Sonderzahlung oder einem kleineren Kilometerpaket beruhen.
So berechnest du dein realistisches Monatsbudget
Bevor du ein Fahrzeug auswählst, solltest du ermitteln, wie viel Geld dir monatlich tatsächlich zur Verfügung steht. Ziehe von deiner Netto-Ausbildungsvergütung zunächst Miete, Lebensmittel, Versicherungen, bestehende Verträge und andere notwendige Ausgaben ab. Berücksichtige auch unregelmäßige Ausgaben und einen finanziellen Puffer.
Für einen fairen Angebotsvergleich kannst du die festen Vertragskosten auf eine monatliche Vergleichsbasis bringen. Mit dem Leasingrechner von Leasing-Point kannst du ein konkretes Angebot direkt nach dieser Formel prüfen:
Effektive monatliche Vertragskosten = Monatsrate + (Sonderzahlung + verpflichtende Einmalkosten) / Vertragsmonate.
Diese Rechnung bildet zunächst nur die fest kalkulierbaren Zahlungen aus dem Leasingvertrag ab. Ergänze Versicherung, Steuer, Energie, Wartung und weitere Kosten, soweit sie nicht enthalten sind. Zusätzlich solltest du Rücklagen für Selbstbeteiligungen oder mögliche Forderungen bei der Rückgabe einplanen.
Beispiel: Kannst du dir ein Leasingauto mit 1.100 Euro netto leisten?
Angenommen, du verdienst während deiner Ausbildung 1.100 Euro netto im Monat und wohnst noch bei deinen Eltern. Wie viel bleibt dir nach den laufenden Kosten für ein Leasingauto?
| Monatliche Einnahmen und Ausgaben | Betrag |
|---|---|
| Netto-Ausbildungsvergütung | +1.100 € |
| Lebenshaltungskosten und weitere Fixkosten | −550 € |
| Leasingrate | −150 € |
| Kfz-Versicherung | −120 € |
| Kraftstoff | −90 € |
| Rücklage für Wartung und Kfz-Steuer | −40 € |
| Umgelegte Einmalkosten des Leasingvertrags | −20 € |
| Verbleibender Betrag | 130 € |
Die Beträge sind frei gewählte Beispielwerte und keine durchschnittlichen Azubi-Kosten. Bereits bei relativ niedrigen Lebenshaltungskosten bleiben in dieser Rechnung nur 130 Euro monatlich übrig. Daraus müsstest du gegebenenfalls weitere unregelmäßige Ausgaben und Rücklagen finanzieren.
Fazit: Entscheidend ist nicht, ob du dir die Leasingrate leisten kannst, sondern ob nach sämtlichen Fahrzeug- und Lebenshaltungskosten genügend finanzieller Spielraum bleibt. Berücksichtige außerdem, dass Einmalkosten tatsächlich bei Vertragsbeginn bezahlt werden müssen, auch wenn du sie für den Vergleich auf die Monate umlegst.
Eine allgemeingültige Grenze, wie viel Prozent deines Azubi-Gehalts ein Auto kosten darf, gibt es nicht. Wer bei den Eltern wohnt und kaum Wohnkosten trägt, hat eine andere Ausgangslage als jemand mit eigener Wohnung. Entscheidend ist, dass dein Budget auch bei unerwarteten Ausgaben tragfähig bleibt.
Leasing ohne Anzahlung: Ist das für Azubis möglich?
Ja, es gibt Leasingangebote ohne Leasingsonderzahlung. Dadurch musst du zu Vertragsbeginn keinen größeren Betrag zur Senkung der Rate einsetzen. Das kann besonders sinnvoll sein, wenn du deine Ersparnisse für Notfälle behalten möchtest.
Ohne Sonderzahlung kann die monatliche Leasingrate bei ansonsten vergleichbaren Konditionen höher ausfallen. Außerdem können weiterhin Überführungs-, Zulassungs- oder Bereitstellungskosten entstehen. Ein Angebot ohne Anzahlung ist deshalb nicht automatisch ein Angebot ohne Einmalkosten — mehr dazu im Ratgeber Leasing ohne Überführungskosten.
Unterscheide außerdem die Leasingsonderzahlung von einer Kaution. Eine Sonderzahlung ist Bestandteil der vereinbarten Leasingkalkulation und wird normalerweise nicht am Vertragsende zurückgezahlt. Eine Kaution dient dagegen als Sicherheit und kann nach ordnungsgemäßer Vertragsabwicklung zurückerstattet werden, soweit keine berechtigten Gegenforderungen bestehen.
Kilometerleasing oder Restwertleasing: Was ist sinnvoll?
Für viele private Leasinginteressierte ist Kilometerleasing die besser kalkulierbare Variante. Dabei vereinbarst du eine bestimmte Fahrleistung für die Vertragsdauer. Überschreitest du diese, können zusätzliche Kosten für Mehrkilometer entstehen. Bei geringerer Fahrleistung kann eine Erstattung vorgesehen sein, deren Bedingungen im Vertrag stehen.
Beim Restwertleasing wird dagegen ein kalkulierter Fahrzeugwert am Vertragsende vereinbart. Liegt der tatsächliche Wert darunter, kann eine Nachzahlung entstehen. Dieses zusätzliche Restwertrisiko lässt sich bei einem begrenzten Ausbildungsbudget häufig schwerer einschätzen.
Überlege deshalb vor Vertragsabschluss, wie oft du zum Ausbildungsbetrieb und zur Berufsschule fährst. Berücksichtige außerdem private Fahrten, gelegentliche Reisen und mögliche Änderungen deiner Pendelstrecke. Ein unrealistisch niedriges Kilometerpaket kann die monatliche Rate zwar reduzieren, später aber zusätzliche Kosten verursachen.
Beispiel für deine jährliche Fahrleistung: Fährst du an fünf Tagen pro Woche jeweils 15 Kilometer zur Arbeit oder Berufsschule und wieder zurück, kommen bei 46 Fahrtwochen rund 6.900 Kilometer zusammen. Rechne noch 2.500 Kilometer für Freizeit, Einkäufe und andere Fahrten hinzu, ergibt sich ein jährlicher Bedarf von etwa 9.400 Kilometern. In diesem Beispiel wäre es sinnvoll, ein Leasingangebot mit 10.000 Kilometern Jahresfahrleistung zu prüfen. Plane mögliche Änderungen deiner Fahrstrecke mit ein.
Auch der Fahrzeugzustand ist entscheidend. Normale, alters- und laufleistungsgerechte Gebrauchsspuren sind von übermäßiger Abnutzung zu unterscheiden. Wie die Rückgabe abläuft und worauf es dabei ankommt, erklären wir ausführlich im Ratgeber Leasingrückgabe; einen rechtlichen Überblick gibt außerdem der ADAC in seinem Ratgeber zur Leasingrückgabe.
Welche Laufzeit passt zu deiner Ausbildung?
Dein Leasingvertrag sollte nicht nur zu deinem heutigen Alltag passen, sondern auch zu deiner absehbaren beruflichen Entwicklung. Während der Ausbildung kennst du deinen Arbeitsweg meist recht genau. Nach dem Abschluss könnten jedoch ein Arbeitgeberwechsel, ein Umzug oder eine veränderte Einkommenssituation anstehen.
Besonders kritisch ist eine Vertragslaufzeit, die weit über dein Ausbildungsende hinausgeht. Eine mögliche Festanstellung oder ein höheres Gehalt solltest du nicht als sicher einplanen. Gleichzeitig führt eine kürzere Laufzeit nicht automatisch zu niedrigeren Gesamtkosten.
Ein Leasingvertrag endet grundsätzlich nach der vereinbarten Vertragsdauer. Dass du deine Ausbildung abschließt, arbeitslos wirst oder den Wohnort wechselst, begründet normalerweise kein automatisches Recht auf vorzeitige Beendigung. Eine Vertragsübernahme oder vorzeitige Auflösung kann im Einzelfall möglich sein, hängt aber von den Bedingungen und der Zustimmung des Leasinggebers ab.
Welches Fahrzeug eignet sich für dein Budget?
Für den Weg zur Arbeit und zur Berufsschule kann ein Klein- oder Kompaktwagen völlig ausreichen. Solche Fahrzeuge können bei Anschaffungskalkulation, Energieverbrauch, Versicherung und Reifen wirtschaftlicher sein als größere Modelle. Entscheidend sind allerdings immer die konkreten Angebote und deine Nutzung.
Achte nicht nur auf die Marke, sondern auch auf Motorisierung, Ausstattung und Versicherungseinstufung. Ein günstiger Listenpreis führt nicht zwangsläufig zur niedrigsten Leasingrate. Unterschiedliche Händlerkonditionen und kalkulierte Restwerte können die Angebote beeinflussen.
Wenn du vor allem kurze Strecken fährst, solltest du auch prüfen, ob überhaupt ein eigenes Fahrzeug notwendig ist. Für gelegentliche Fahrten können Carsharing oder öffentliche Verkehrsmittel wirtschaftlicher sein. Ein Auto lohnt sich vor allem dann, wenn sein praktischer Nutzen die langfristige finanzielle Belastung rechtfertigt.
Günstige Kleinwagen im Leasing vergleichen
Aktuelle Leasingangebote für Klein- und Kompaktwagen mit niedrigen Monatsraten


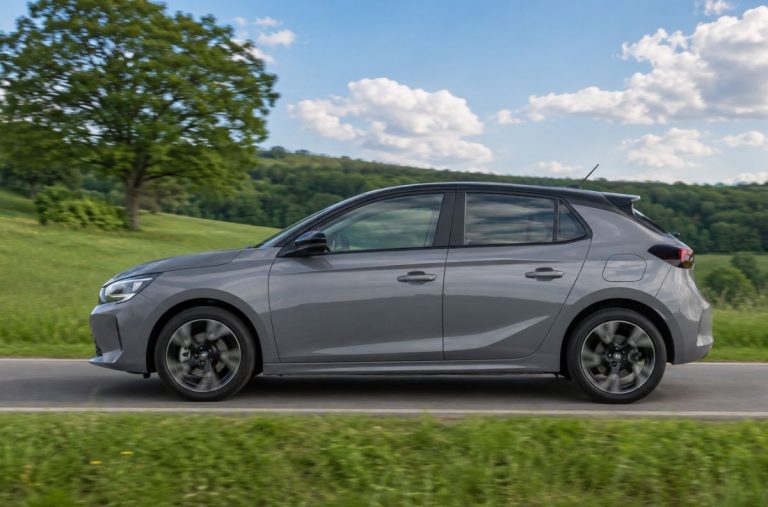
Opel Corsa GS Kam PDC vo/hi AppC Totw LM16Z 10"-DAB
Kleinwagen · Benzin
Leasing, Auto-Abo, Finanzierung oder Gebrauchtwagen?
Wenn deine Ausbildung zeitlich begrenzt ist oder sich dein Mobilitätsbedarf verändern könnte, solltest du neben Leasing auch andere Möglichkeiten berücksichtigen. Sie unterscheiden sich vor allem bei Vertragsbindung, enthaltenen Leistungen und den finanziellen Risiken. Die Unterschiede zwischen den ersten beiden Modellen erklären wir ausführlich im Ratgeber Auto-Abo oder Leasing.
| Modell | Vorteil | Worauf du achten solltest |
|---|---|---|
| Leasing | Planbare Vertragsraten und Fahrzeugrückgabe | Bindung, Zusatzkosten und Rückgaberisiken |
| Auto-Abo | Häufig kürzere Laufzeiten und mehr Inklusivleistungen | Gesamtrate, Kaution, Kilometerpaket und Altersgrenzen |
| Finanzierung | Auf langfristigen Fahrzeugerwerb ausgerichtet | Kreditzinsen, mögliche Schlussrate und laufende Kosten |
| Gebrauchtwagenkauf | Eigentum und keine leasingtypische Rückgabe | Anschaffung, Reparaturen und Wertverlust |
Ein Auto-Abo kann interessant sein, wenn du nur vorübergehend ein Fahrzeug brauchst. Je nach Vertrag sind beispielsweise Versicherung, Steuer und Wartung in der Rate enthalten. Allerdings prüfen auch Abo-Anbieter die Zahlungsfähigkeit und können besondere Anforderungen an Alter, Führerscheinbesitz oder Kaution stellen.
Ein günstiger Gebrauchtwagen kann dagegen sinnvoll sein, wenn du das Fahrzeug länger behalten möchtest. Dafür trägst du selbst das Risiko unerwarteter Reparaturen. Wie sich Leasing und Kauf grundsätzlich gegenüberstehen, erläutern wir im Ratgeber Leasing oder kaufen. Welche Variante günstiger ist, lässt sich letztlich nur über einen Vergleich der gesamten Kosten für denselben Nutzungszeitraum beurteilen.
Gibt es staatliche Förderung für Azubis beim Autoleasing?
Eine allgemeine staatliche Förderung, die speziell für private Leasingraten von Auszubildenden vorgesehen ist, gibt es nicht. Unter bestimmten Voraussetzungen können jedoch andere Unterstützungsleistungen helfen, die finanziellen Belastungen während der Ausbildung zu reduzieren.
Dazu gehört beispielsweise die Berufsausbildungsbeihilfe (BAB), die berechtigte Auszubildende bei ihrem Lebensunterhalt unterstützt. Auch Förderungen für bestimmte Fahrtkosten oder Kosten im Zusammenhang mit der Ausbildungsaufnahme können im Einzelfall infrage kommen. Einen Überblick bietet die Bundesagentur für Arbeit zu finanziellen Hilfen während der Ausbildung.
E-Auto-Förderung 2026: Auch für Azubis möglich?
Unabhängig von der Ausbildung können unter bestimmten Voraussetzungen staatliche Zuschüsse für das private Leasing eines neuen Elektroautos infrage kommen. Das seit dem 19. Mai 2026 geltende Förderprogramm unterstützt neben rein elektrischen Neuwagen auch bestimmte Plug-in-Hybride und Fahrzeuge mit Reichweitenverlängerer. Die Förderung beträgt abhängig vom Fahrzeug, dem zu versteuernden Haushaltseinkommen und der Familiengröße zwischen 1.500 und 6.000 Euro.
Solche Leistungen sind kein pauschaler Zuschuss zum Leasingvertrag. Prüfe die jeweiligen Voraussetzungen und kläre mögliche Förderungen vor dem Entstehen der betreffenden Kosten. Rechne eine noch nicht bewilligte Unterstützung nicht als sichere Einnahme ein.
Checkliste vor dem Leasingvertrag als Azubi
Fazit: Ein Leasingvertrag muss zu deinem Azubi-Alltag passen
Auto-Leasing ist auch während der Ausbildung möglich. Entscheidend sind eine ausreichende Bonität, nachvollziehbare Einnahmen und Vertragskosten, die dein Budget nicht überfordern. Eine niedrige Rate allein sollte dabei nicht den Ausschlag geben.
Prüfe besonders die Versicherungsbeiträge, möglichen Einmalkosten und die Laufzeit über dein Ausbildungsende hinaus. Wenn du deine berufliche Zukunft noch nicht einschätzen kannst, kann ein flexibleres Auto-Abo oder ein günstiger Gebrauchtwagen die passendere Lösung sein — wie Leasing für eine ähnliche Zielgruppe mit begrenztem Einkommen funktioniert, zeigt auch unser Ratgeber Auto leasen als Student.
Über Laura
Laura BergmannRedakteurin für Mobilität & Fahrzeugfinanzierung
Laura schreibt seit mehreren Jahren über Auto-Abo- und Leasingverträge und hat vorher im Fuhrparkmanagement gearbeitet. Ihr Schwerpunkt: Vertragsdetails, Kaution, Bonitätsprüfung und Anbietervergleiche.