·
 Laura Bergmann
· 11 Min. Lesezeit
Autoleasing für Rentner: Wann es sich lohnt – und wann nicht
Autoleasing kann auch im Ruhestand sinnvoll sein. Entscheidend sind Bonität, ein dauerhaft tragbares Budget, die passende Fahrleistung und eine Vertragslaufzeit, die zu deinem Mobilitätsbedarf passt.
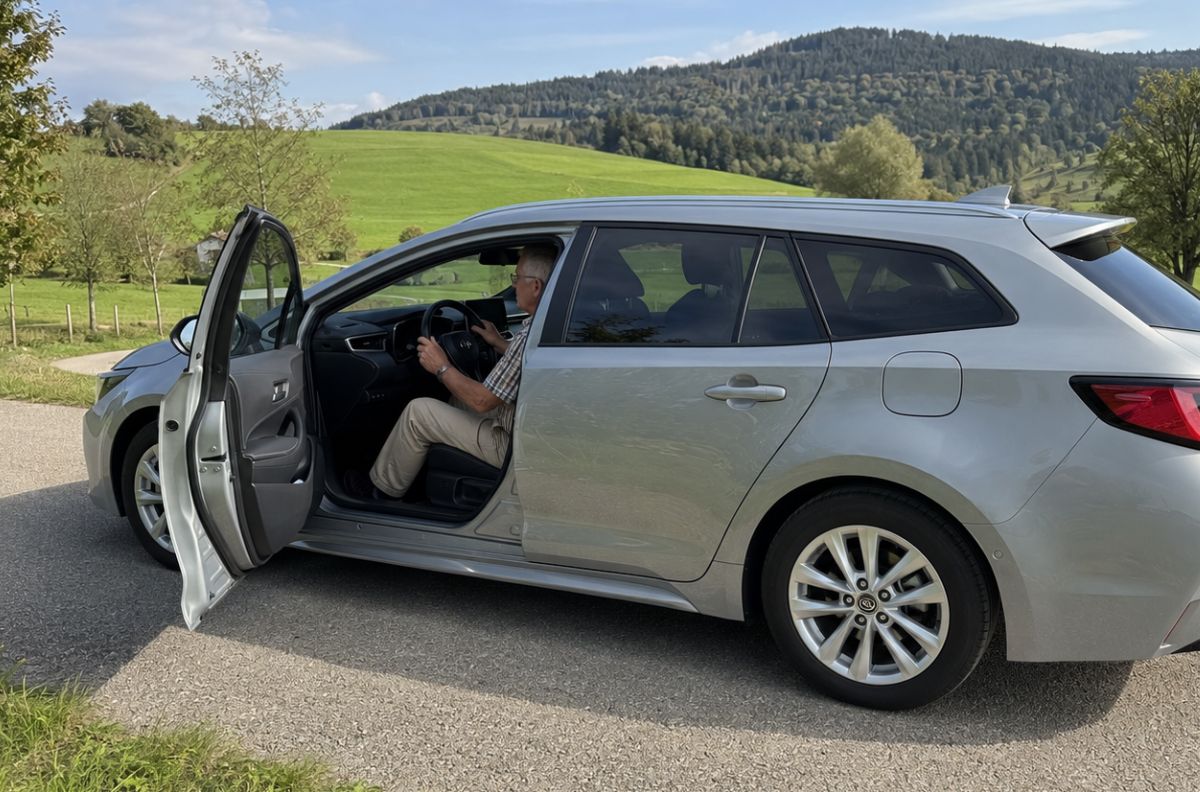
Autoleasing kann sich für Rentner lohnen, wenn du deinen Mobilitätsbedarf für die Vertragslaufzeit gut einschätzen kannst, die Gesamtkosten dauerhaft in dein Rentenbudget passen und du kein eigenes Auto besitzen möchtest. Weniger passend ist Leasing, wenn du das Fahrzeug sehr lange behalten willst, deine Fahrleistung stark schwankt oder du möglichst kurzfristig auf Veränderungen reagieren möchtest.
Wann kann sich Leasing im Ruhestand lohnen?
Leasing verschafft dir für eine festgelegte Zeit die Nutzung eines Fahrzeugs, ohne dass du es kaufen musst. Das kann attraktiv sein, wenn du regelmäßig ein neueres Auto fahren möchtest, keinen späteren Verkauf organisieren willst und eine feste Vertragsdauer gut zu deiner Lebensplanung passt. Das Fahrzeug bleibt dabei grundsätzlich Eigentum des Leasinggebers und wird am Ende normalerweise zurückgegeben.
Eine niedrige Monatsrate allein macht Leasing allerdings noch nicht wirtschaftlich. Für einen sinnvollen Vergleich musst du auch eine mögliche Sonderzahlung, Überführungs-, Bereitstellungs- und Zulassungskosten sowie laufende Ausgaben wie Versicherung, Kfz-Steuer, Wartung, Reifen und Energie berücksichtigen, soweit sie nicht im konkreten Vertrag enthalten sind. Hinzukommen können am Vertragsende Kosten für Mehrkilometer oder einen über die vertragsgemäße Nutzung hinausgehenden Minderwert. Die grundlegenden Unterschiede und Kostenbestandteile erklären wir auch im Vergleich von Finanzierung und Leasing.
Wenn du dagegen ein Auto viele Jahre fahren und danach weiterhin besitzen möchtest, kann ein Kauf oder eine Finanzierung besser zu deinem Ziel passen. Entscheidend ist dann nicht nur die monatliche Belastung, sondern auch, welcher Fahrzeugwert nach demselben Vergleichszeitraum bei dir verbleibt. Wenn Leasing grundsätzlich zu deinem Nutzungsmodell passt, kannst du anschließend Leasingangebote mit unterschiedlichen Laufzeiten und Fahrzeugen vergleichen.
Bonitätsprüfung: Wie wird die Rente als Einkommen bewertet?
Auch im Ruhestand prüft die Leasinggesellschaft, ob du die vereinbarten Zahlungen voraussichtlich tragen kannst. Renteneinkünfte können dabei grundsätzlich in die Bonitätsprüfung einfließen. Volkswagen Financial Services führt „Rente“ in seiner aktuellen Ausfüllhilfe zur privaten Selbstauskunft beispielsweise ausdrücklich unter den sonstigen Einnahmen auf.
Welche Unterlagen du dafür tatsächlich vorlegen musst, entscheidet jedoch die jeweilige Leasinggesellschaft. Je nach Anbieter können etwa ein Rentenbescheid sowie Nachweise über weitere regelmäßige Einkünfte verlangt werden. Aus den Vorgaben eines einzelnen Leasinggebers lässt sich deshalb keine allgemeingültige Nachweispflicht für Rentner ableiten.
Zusätzlich können Angaben zu weiteren Einkünften, Wohnkosten und bestehenden finanziellen Verpflichtungen eine Rolle spielen. Auch eine SCHUFA-Auskunft oder ein Score kann in die Entscheidung einfließen. Die SCHUFA erklärt selbst, dass ihr Score nur eine Entscheidungshilfe ist und der jeweilige Anbieter anhand eigener Regeln entscheidet, ob und zu welchen Bedingungen er einen Vertrag abschließt.
Eine allgemein gültige Mindestrente oder einen festen SCHUFA-Wert, ab dem Leasing für Rentner sicher möglich ist, lässt sich deshalb nicht nennen. Welche Nachweise verlangt werden und wie stark einzelne Faktoren gewichtet werden, hängt von der Leasinggesellschaft und dem konkreten Antrag ab. Mehr zur Prüfung von Einkommen, Auskunftei-Daten und weiteren Kriterien findest du in unserem Ratgeber zum Autoleasing trotz SCHUFA.
Spielen Alter und Vertragslaufzeit eine Rolle?
Für Rentner lässt sich keine branchenweit einheitliche Altersgrenze für Leasing nennen. Leasinggesellschaften legen ihre Annahmekriterien selbst fest und können neben Bonität, Einkommen und Vertragsdaten weitere Risikomerkmale berücksichtigen. Deshalb kann die Entscheidung je nach Leasinggeber und konkretem Antrag unterschiedlich ausfallen.
Für deine eigene Entscheidung ist die Laufzeit mindestens ebenso wichtig. Ein Leasingvertrag bindet dich meist für einen fest vereinbarten Zeitraum; ein vorzeitiger Ausstieg ist typischerweise nicht so unkompliziert wie die Kündigung eines monatlich kündbaren Dienstes. Auch der ADAC weist bei Leasingverträgen darauf hin, dass eine vorzeitige Kündigung üblicherweise nicht ohne Weiteres möglich ist. Wenn du noch nicht sicher weißt, ob du in zwei oder drei Jahren ähnlich viel Auto fahren möchtest wie heute, solltest du eine lange Vertragsbindung besonders kritisch prüfen.
Aktueller Marktcheck: Kürzere Leasingverträge sind am Markt verfügbar, allerdings nicht bei jedem Fahrzeug. Im Leasing-Point-Vergleich kannst du aktuell aus 19.069 aktiven Privatleasing-Angeboten mit 24 Monaten Laufzeit und 24.507 Angeboten mit 36 Monaten Laufzeit wählen.
Eine größere Auswahl bei längeren Laufzeiten sollte deshalb nicht der einzige Grund sein, dich länger zu binden. Entscheidend ist, welcher Zeitraum zu deinem voraussichtlichen Mobilitätsbedarf passt.
E-Auto-Förderung: 36 Monate Mindesthaltedauer beachten
Wenn du im Ruhestand ein neues Elektroauto leasen möchtest, kann die 2026 eingeführte E-Auto-Förderung die Rechnung verändern. Die Förderung gilt auch beim Leasing förderfähiger Neuwagen. Entscheidend ist dabei nicht allein die Höhe deiner monatlichen Rente, sondern das zu versteuernde Haushaltsjahreseinkommen. Die Einkommensgrenze liegt grundsätzlich bei 80.000 Euro zu versteuerndem Haushaltsjahreseinkommen und erhöht sich für bis zu zwei minderjährige Kinder um jeweils 5.000 Euro auf maximal 90.000 Euro. Bei reinen Elektroautos beträgt die Förderung je nach Einkommen und Zahl der minderjährigen Kinder derzeit zwischen 3.000 und 6.000 Euro; für förderfähige Plug-in-Hybride und Fahrzeuge mit Range-Extender gelten niedrigere Fördersätze.
Für die Wahl der Vertragslaufzeit ist besonders wichtig: Das geförderte Fahrzeug muss mindestens 36 Monate auf die antragstellende Person zugelassen bleiben. Wird diese Mindesthaltedauer unterschritten, kann die Förderung je nach Fall anteilig oder vollständig zurückgefordert werden. Eine besonders kurze Leasinglaufzeit und die staatliche E-Auto-Förderung lassen sich deshalb nicht ohne Weiteres miteinander kombinieren.
Wenn du dich für ein gefördertes E-Auto interessierst, solltest du deshalb zuerst prüfen, ob eine Bindung von mindestens drei Jahren zu deinem Mobilitätsbedarf passt – und erst danach die Förderung in deine Kostenrechnung einbeziehen.
E-Auto-Leasing mit Förderung: aktuelle Angebote im Vergleich
Aktuell verfügbare Auto-Abo- und Leasing-Angebote — täglich aktualisiert
Feste Rente: Warum die Budgetplanung anders aussieht
Eine regelmäßige Rente kann für die Haushaltsplanung gut kalkulierbar sein. Gleichzeitig solltest du nicht darauf setzen, dass dein frei verfügbares Einkommen während der Vertragsdauer durch berufliche Gehaltssprünge wächst. Deshalb ist ein ausreichender Puffer wichtiger als die Frage, ob die Leasingrate gerade noch in das aktuelle Monatsbudget passt.
Rechne nicht nur mit der beworbenen Rate. Eine praktikable Gesamtkostenrechnung umfasst die Summe aller Leasingraten, eine mögliche Sonderzahlung und weitere feste Einmalkosten. Dazu kommen die laufenden Fahrzeugkosten, die dein Vertrag nicht abdeckt, sowie realistisch erwartbare Zusatzkosten aus deiner Nutzung.
| Kostenblock | Was du prüfen solltest |
|---|---|
| Vertragskosten | Monatsraten, Sonderzahlung, Überführung, Bereitstellung, Zulassung |
| Laufende Kosten | Versicherung, Kfz-Steuer, Wartung, Reifen, Kraftstoff oder Strom – soweit nicht enthalten |
| Nutzungsabhängige Kosten | Mehrkilometer, gegebenenfalls Kosten bei Minderwerten nach der Rückgabe |
| Liquidität | Genügend Reserve für unerwartete Ausgaben neben dem Auto |
Gerade eine hohe Sonderzahlung solltest du nicht nur als Mittel betrachten, um die Monatsrate kleiner wirken zu lassen. Für die wirtschaftliche Bewertung gehört sie vollständig zu deinen Leasingkosten und reduziert zugleich deine verfügbare Liquidität zu Vertragsbeginn.
Kilometerleasing oder Restwertleasing im Ruhestand?
Beim Kilometerleasing vereinbarst du vorab eine bestimmte Fahrleistung. Fährst du mehr als vertraglich vorgesehen, können Mehrkilometer berechnet werden; bei weniger Kilometern kann es je nach Vertrag eine Erstattung für Minderkilometer geben. Beim Restwertleasing wird dagegen ein erwarteter Fahrzeugwert zum Vertragsende kalkuliert. Liegt der tatsächliche beziehungsweise nach dem Vertrag maßgebliche Wert darunter, kann daraus für den Leasingnehmer ein finanzielles Risiko entstehen. Die beiden Modelle und ihre Unterschiede beschreibt auch der ADAC in seinem Leasing-Ratgeber.
Für private Nutzer ist Kilometerleasing häufig leichter planbar, weil sich das zentrale Nutzungsrisiko an einer nachvollziehbaren Größe orientiert: deiner Fahrleistung. Trotzdem solltest du das Kilometerpaket nicht künstlich niedrig wählen, nur um die Rate zu drücken. Entscheidend ist, wie du das Auto tatsächlich nutzen wirst.
Vielfahrer ohne täglichen Arbeitsweg
Bei Berufspendlern entsteht ein großer Teil der Jahreskilometer regelmäßig durch den Arbeitsweg. Im Ruhestand kann dieses Muster wegfallen, während längere Urlaubsfahrten, Besuche bei Familie oder Freizeitaktivitäten einen größeren Anteil ausmachen. Dadurch muss deine Jahresfahrleistung nicht automatisch niedrig sein – sie kann sogar schwerer vorhersehbar werden.
Wenn du im Ruhestand viel unterwegs bist, solltest du deshalb vergangene Fahrleistungen und geplante längere Reisen gemeinsam betrachten. Ein ausreichend kalkuliertes Kilometerpaket reduziert das Risiko einer hohen Nachberechnung. Beim Restwertleasing kommt neben der Laufleistung außerdem die Entwicklung des Fahrzeugwerts hinzu, die du deutlich weniger steuern kannst.
Was kosten mehr Kilometer? Auf Basis von aktuell 64.726 direkten Preisvergleichen innerhalb desselben Privatleasing-Angebots kostet der Wechsel von 10.000 auf 15.000 Kilometer pro Jahr bei gleicher Laufzeit im Median 22,55 Euro zusätzlich pro Monat.
Ein größeres Kilometerpaket erhöht damit zwar zunächst die kalkulierten Kosten. Wenn du die zusätzliche Fahrleistung tatsächlich benötigst, kann sie aber besser planbar sein als ein bewusst zu knapp gewähltes Paket mit späteren Mehrkilometern.
Welches Leasingauto passt im Ruhestand?
Welches Fahrzeug zu dir passt, hängt weniger vom Alter als von deinem persönlichen Alltag ab. Achte bei einer Probefahrt besonders darauf, ob Ein- und Ausstieg angenehm sind, du eine gute Rundumsicht hast und sich die wichtigsten Funktionen verständlich bedienen lassen. Automatik, Einparkhilfe oder Rückfahrkamera sowie Fahrerassistenzsysteme können den Alltag zusätzlich erleichtern.
Eine bestimmte Fahrzeugklasse ist deshalb nicht automatisch „seniorengerecht“. Auch ein SUV mit höherer Karosserie kann beispielsweise einen für dich ungünstigen Einstieg oder eine hohe Ladekante haben. Entscheidend sind das konkrete Modell, deine Sitzposition und deine persönlichen Anforderungen. Die Fahrzeugwahl solltest du deshalb möglichst bei einer Probefahrt überprüfen und nicht allein von Karosserieform oder Ausstattungsliste abhängig machen.
Was passiert, wenn sich dein Mobilitätsbedarf ändert?
Der Ruhestand kann über mehrere Jahre sehr unterschiedlich aussehen. Vielleicht fährst du anfangs viel, nutzt später häufiger Bahn und öffentliche Verkehrsmittel, ziehst um oder benötigst nur noch saisonal ein Auto. Ein klassischer Leasingvertrag reagiert auf solche Veränderungen nur begrenzt, weil Laufzeit und wesentliche Vertragsdaten bereits festgelegt sind.
Prüfe deshalb vor der Unterschrift, welche Möglichkeiten dein konkreter Vertrag für eine Vertragsübernahme, Laufleistungsanpassung oder andere Änderungen vorsieht. Verlasse dich nicht darauf, dass du einen Vertrag später ohne Weiteres vorzeitig beenden kannst. Auch bei der Rückgabe solltest du die Regeln zu Mehrkilometern, Minderkilometern und Fahrzeugzustand kennen. Unser Ratgeber zur Leasingrückgabe erklärt, welche Punkte dabei besonders relevant sind.
Was passiert mit dem Leasingvertrag im Todesfall?
Nach dem ADAC-Rechtsratgeber endet der Leasingvertrag durch den Tod des Leasingnehmers nicht automatisch. Die Allgemeinen Leasingbedingungen sehen häufig ein Sonderkündigungsrecht für Erben vor. Fehlt eine entsprechende Vertragsregelung, kann ein Kündigungsrecht aus dem Mietrecht in Betracht kommen.
Eine vorzeitige Beendigung bedeutet allerdings nicht automatisch, dass keine weiteren Kosten entstehen. Je nach Vertrag kann der Leasinggeber einen finanziellen Ausgleich verlangen. Prüfe deshalb möglichst schon vor Vertragsabschluss, welche Regelungen für Todesfall, Erben, Fahrzeugrückgabe und Abrechnung vorgesehen sind.
Wann kann ein Auto-Abo die sinnvollere Alternative sein?
Ein Auto-Abo kann interessant sein, wenn dir eine kürzere Bindung wichtiger ist als die niedrigstmögliche monatliche Rate. Abos werden häufig mit kürzeren Mindestlaufzeiten angeboten und bündeln typischerweise mehr laufende Fahrzeugkosten in einer Rate, etwa Versicherung, Kfz-Steuer, Wartung und Zulassung. Kraftstoff oder Ladestrom bleiben in der Regel zusätzlich zu bezahlen; je nach Anbieter können außerdem Start-, Liefer- oder Rückgabekosten entstehen. Einen Überblick über die typische Kostenstruktur und Vertragsgestaltung bietet der ADAC zum Auto-Abo.
Das kann zu dir passen, wenn du noch herausfinden möchtest, wie viel Auto du im Ruhestand tatsächlich brauchst, für einen begrenzten Zeitraum mobil sein willst oder absehbar mit Veränderungen rechnest. Vergleiche trotzdem nicht nur die Monatsraten von Abo und Leasing. Entscheidend sind dieselbe Nutzungsdauer, dieselbe Fahrleistung und alle einbezogenen beziehungsweise zusätzlich anfallenden Kosten. Dafür kannst du auch Auto-Abo-Angebote mit unterschiedlichen Laufzeiten gegenüberstellen.
Leasing, Kauf oder Auto-Abo: Was passt besser?
| Situation | Eher passend | Warum |
|---|---|---|
| Du möchtest regelmäßig ein neueres Auto und kannst Laufzeit sowie Kilometer gut planen. | Leasing | Feste Nutzungsdauer und klar vereinbarte Konditionen können gut planbar sein. |
| Du willst dein Auto langfristig behalten und später frei darüber verfügen. | Kauf oder Finanzierung | Das Fahrzeug soll in dein Eigentum übergehen beziehungsweise dort bleiben. |
| Dein künftiger Mobilitätsbedarf ist noch unsicher. | Auto-Abo | Kürzere Laufzeiten können mehr Flexibilität bieten; dafür ist der Leistungsumfang genau zu vergleichen. |
| Du fährst sehr viel, aber unregelmäßig. | Leasing nur mit passendem Kilometerpaket | Eine zu knapp kalkulierte Fahrleistung kann spätere Mehrkilometerkosten verursachen. |
Welche Variante wirtschaftlich günstiger ist, lässt sich nur mit einem konkreten Kostenvergleich beantworten. Nutzt du Kauf, Finanzierung und Leasing unterschiedlich lange oder setzt du verschiedene Fahrleistungen an, vergleichst du nicht dieselbe Leistung.
Checkliste vor dem Leasingvertrag im Ruhestand
Fazit: Leasing kann passen, wenn Planbarkeit wichtiger als Eigentum ist
Autoleasing kann für Rentner eine sinnvolle Lösung sein, wenn Einkommen, Fahrleistung und Nutzungsdauer verlässlich planbar sind. Der Rentenbezug ist dabei kein grundsätzliches Hindernis: Entscheidend ist die individuelle Bonitätsprüfung. Renteneinkünfte können dabei berücksichtigt werden; welche Nachweise die Leasinggesellschaft verlangt, hängt vom jeweiligen Anbieter ab.
Besonders genau solltest du auf die Gesamtkosten, ein realistisches Kilometerpaket und eine Vertragslaufzeit achten, die zu deiner absehbaren Mobilität passt. Bei einem geförderten E-Auto kommt zusätzlich die 36-monatige Mindesthaltedauer hinzu. Wenn du dein Auto viele Jahre behalten möchtest, spricht mehr für Kauf oder Finanzierung; wenn du deinen künftigen Mobilitätsbedarf noch nicht gut abschätzen kannst, kann ein Auto-Abo mit kürzerer Bindung die flexiblere Alternative sein.
Über Laura
Laura BergmannRedakteurin für Mobilität & Fahrzeugfinanzierung
Laura schreibt seit mehreren Jahren über Auto-Abo- und Leasingverträge und hat vorher im Fuhrparkmanagement gearbeitet. Ihr Schwerpunkt: Vertragsdetails, Kaution, Bonitätsprüfung und Anbietervergleiche.